
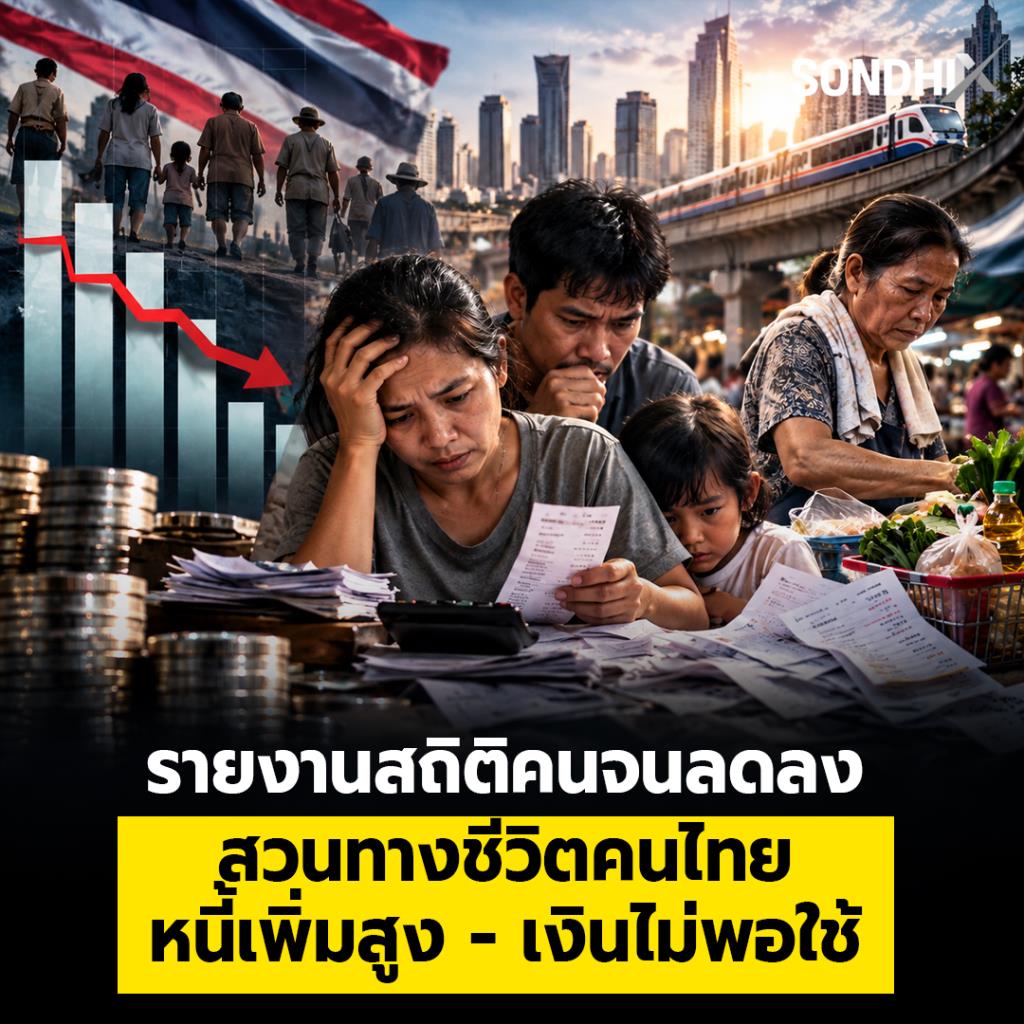
ตัวเลขคนจนไทยลดลง แต่หนี้ครัวเรือนกลับพุ่งสูงสุดในรอบ 17 ปี สวนทางชีวิตจริงที่เงินไม่พอใช้ สะท้อนปัญหาเศรษฐกิจที่น่ากังวลว่าแม้พ้นเส้นความจน แต่คนไทยยังไม่พ้นจากความลำบาก
ตัวเลขคนจนของประเทศไทยที่ลดลงอย่างต่อเนื่อง อาจเป็นสัญญาณบวกที่สะท้อนว่ามาตรการช่วยเหลือของภาครัฐและรายได้ของประชาชนบางกลุ่มเริ่มส่งผล แต่หากมองลึกลงไปในชีวิตจริงของผู้คน ภาพเศรษฐกิจกลับไม่ได้สดใสตามตัวเลขที่ปรากฏ
เพราะประชาชนจำนวนไม่น้อยยังต้องเผชิญกับรายได้ที่ไม่เพียงพอต่อรายจ่าย ภาระหนี้สินที่กดทับกำลังซื้อ และค่าครองชีพที่ยังเป็นต้นทุนสำคัญของการดำรงชีวิต คำถามจึงอยู่ที่ว่า แม้คนจนตามเกณฑ์สถิติจะลดลง แต่รัฐบาลทำให้ประชาชนมีความมั่นคงทางเศรษฐกิจมากขึ้นจริงแล้วหรือยัง
รายงานการวิเคราะห์สถานการณ์ความยากจนและความเหลื่อมล้ำในประเทศไทย ปี 2568 ของสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) ระบุว่า จำนวนคนจนของไทยลดลงเหลือ 2.30 ล้านคน หรือร้อยละ 3.27 ของประชากรทั้งหมด จาก 3.41 ล้านคน หรือร้อยละ 4.85 ในปี 2567 โดยมีปัจจัยสนับสนุนจากค่าจ้างแรงงานภาคเกษตรที่เพิ่มขึ้นร้อยละ 4.88 สูงกว่าค่าจ้างแรงงานนอกภาคเกษตรที่เพิ่มขึ้นร้อยละ 1.35 รวมถึงเงินช่วยเหลือจากภาครัฐที่เพิ่มขึ้นเฉลี่ย 346 บาทต่อคนต่อเดือนในกลุ่มคนจน
ข้อมูลดังกล่าวแสดงให้เห็นว่าประชาชนบางส่วนมีสถานะทางเศรษฐกิจดีขึ้นจนพ้นเกณฑ์ความยากจน แต่การอ่านตัวเลขนี้เพียงด้านเดียวอาจทำให้มองข้ามปัญหาสำคัญ เพราะการพ้นเส้นความยากจนไม่ได้หมายความว่าบุคคลหรือครัวเรือนนั้นจะมีเงินเหลือเพียงพอสำหรับการออม การชำระหนี้ หรือการรับมือกับเหตุการณ์ไม่คาดฝัน
ยิ่งเมื่อพิจารณาเส้นความยากจนในปี 2568 ซึ่งอยู่ที่ 3,044 บาทต่อคนต่อเดือน จะเห็นว่าเกณฑ์ดังกล่าวเป็นเครื่องมือวัดความสามารถในการบริโภคเพื่อดำรงชีวิตขั้นพื้นฐาน ไม่ใช่ตัวชี้วัดว่าประชาชนมีคุณภาพชีวิตที่ดี มีความมั่นคงทางการเงิน หรือสามารถรับมือกับภาระค่าใช้จ่ายในระยะยาวได้มากน้อยเพียงใด คนที่มีรายได้สูงกว่าเกณฑ์จึงยังอาจประสบปัญหาเงินไม่พอใช้ในแต่ละเดือน โดยเฉพาะเมื่อมีภาระดูแลสมาชิกในครอบครัวและต้องชำระหนี้ควบคู่กันไป
รายงานของ สศช. ยังสะท้อนความเปราะบางของครัวเรือนยากจน โดยพบว่าอัตราพึ่งพิงอยู่ที่ร้อยละ 101.64 สูงกว่าครัวเรือนไม่ยากจนซึ่งอยู่ที่ร้อยละ 62.81 อย่างชัดเจน ขณะที่รายได้ประจำเฉลี่ยต่อเดือนของครัวเรือนยากจนเพิ่มขึ้นจาก 10,883 บาทในปี 2566 เป็น 12,651 บาทในปี 2568 ส่วนรายจ่ายเฉลี่ยลดลงจาก 8,140 บาท เหลือ 7,917 บาท แม้ตัวเลขเหล่านี้จะบ่งชี้ถึงพัฒนาการบางด้าน แต่ก็ยังไม่เพียงพอที่จะสรุปว่าครัวเรือนมีฐานะมั่นคงขึ้น เพราะยังต้องพิจารณาภาระหนี้และค่าใช้จ่ายอื่นที่แต่ละครัวเรือนต้องรับผิดชอบด้วย
อีกหนึ่งปัญหาที่เป็นข้อจำกัดสำคัญของเศรษฐกิจไทยคือหนี้ครัวเรือน ข้อมูลศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทย เปิดเผยถึงผลสำรวจสถานภาพหนี้ครัวเรือนไทย ปี 2569 จากกลุ่มตัวอย่าง 1,720 ราย พบว่าปัญหาหนี้ครัวเรือนยังคงเป็นปัญหาเชิงโครงสร้างที่ต้องเร่งแก้ไข แม้สัดส่วนหนี้ต่อผลิตภัณฑ์มวลรวมในประเทศ (GDP) ในไตรมาส 2 จะลดลงมาอยู่ที่ 85.2% แต่ความสามารถในการชำระหนี้ยังคงอ่อนแอ โดยเฉพาะกลุ่มผู้มีรายได้น้อย
จากการสำรวจพบว่า 91.8% ของกลุ่มตัวอย่างมีภาระหนี้สิน โดยมีภาระหนี้เฉลี่ยต่อครัวเรือนสูงถึง 794,945.49 บาท เพิ่มขึ้น 7.3% จากปี 2568 (740,596.94 บาท) ซึ่งถือเป็นมูลค่าหนี้ที่สูงสุดนับตั้งแต่ศูนย์พยากรณ์ฯ เริ่มทำการสำรวจในปี 2552 โดยแบ่งเป็นหนี้ในระบบ 77.2% และหนี้นอกระบบ 22.8% ส่งผลให้ประชาชนต้องแบกรับภาระผ่อนชำระเฉลี่ยถึง 21,935.31 บาทต่อเดือน (เพิ่มขึ้น 8.11%)
สำหรับประชาชนที่มีรายได้จำกัด การมีหนี้ไม่ได้กระทบเพียงความสามารถในการจับจ่ายใช้สอย แต่ยังจำกัดโอกาสในการสร้างความมั่นคงให้ชีวิต เงินที่ควรนำไปใช้ซื้ออาหาร ส่งเสียบุตรหลาน ดูแลสุขภาพ หรือเก็บออมเพื่ออนาคต กลับต้องแบ่งไปชำระหนี้ทุกเดือน หากรายได้ไม่เพิ่มขึ้นอย่างเพียงพอ การแก้ปัญหาด้วยการกู้เงินใหม่เพื่อหมุนเวียนค่าใช้จ่ายก็อาจทำให้ครัวเรือนติดอยู่ในวงจรหนี้ต่อไป แม้จะไม่ถูกนับว่าเป็นคนจนตามเกณฑ์ทางการแล้วก็ตาม
ขณะเดียวกัน ค่าครองชีพยังเป็นอีกแรงกดดันที่ทำให้ประชาชนรู้สึกว่าชีวิตไม่ได้ง่ายขึ้น แม้อัตราเงินเฟ้อโดยรวมจะไม่ได้สะท้อนการเพิ่มขึ้นของราคาสินค้าทุกประเภทในอัตราเดียวกัน แต่สำหรับครัวเรือนรายได้น้อยซึ่งต้องใช้เงินส่วนใหญ่ไปกับอาหาร การเดินทาง และค่าใช้จ่ายจำเป็น การที่ราคาสินค้าและบริการยังอยู่ในระดับสูงก็หมายถึงเงินจำนวนเท่าเดิมสามารถซื้อสินค้าได้น้อยลง ภาระเหล่านี้จึงอาจไม่ได้ปรากฏชัดในตัวเลขความยากจน แต่ส่งผลโดยตรงต่อคุณภาพชีวิตในแต่ละวัน
โจทย์สำคัญจึงย้อนกลับมาที่รัฐบาลว่า จะทำอย่างไรให้ตัวเลขเศรษฐกิจที่ดีขึ้นแปรเปลี่ยนเป็นความรู้สึกมั่นคงในชีวิตของประชาชนได้จริง เพราะแม้มาตรการช่วยเหลือจากภาครัฐจะมีส่วนทำให้คนจนลดลง แต่เงินช่วยเหลือระยะสั้นเพียงอย่างเดียวไม่อาจแก้ปัญหาเชิงโครงสร้างได้ทั้งหมด หากประชาชนยังมีรายได้ไม่สอดคล้องกับรายจ่าย ยังเข้าถึงแหล่งเงินทุนที่เป็นธรรมได้ยาก และยังไม่มีช่องทางสร้างรายได้ที่มั่นคงเพียงพอ
สิ่งที่สังคมต้องการเห็นจึงไม่ใช่เพียงการประกาศความสำเร็จจากจำนวนคนจนที่ลดลง แต่เป็นมาตรการที่มีเป้าหมายชัดเจนและตรวจสอบผลลัพธ์ได้ ทั้งการแก้หนี้ที่ช่วยให้ลูกหนี้กลับมามีความสามารถชำระหนี้อย่างยั่งยืน การเพิ่มรายได้ของแรงงานและเกษตรกร การลดภาระค่าใช้จ่ายจำเป็น ตลอดจนการสร้างโอกาสทางเศรษฐกิจให้ประชาชนในพื้นที่ที่ยังมีสัดส่วนคนจนสูง
การที่จำนวนคนจนลดลงถือเป็นพัฒนาการที่ดีก็จริง แต่ไม่ควรนำมาใช้เป็นข้อสรุปว่าปัญหาปากท้องของประชาชนได้รับการแก้ไขแล้ว เพราะความสำเร็จทางเศรษฐกิจที่แท้จริงต้องทำให้ประชาชนมีรายได้เพียงพอ ไม่ต้องก่อหนี้เพิ่มเพื่อประคองชีวิต และสามารถรับมือกับค่าใช้จ่ายที่จำเป็นได้โดยไม่ต้องกังวลว่าจะมีเงินไม่พอใช้ในเดือนถัดไป